
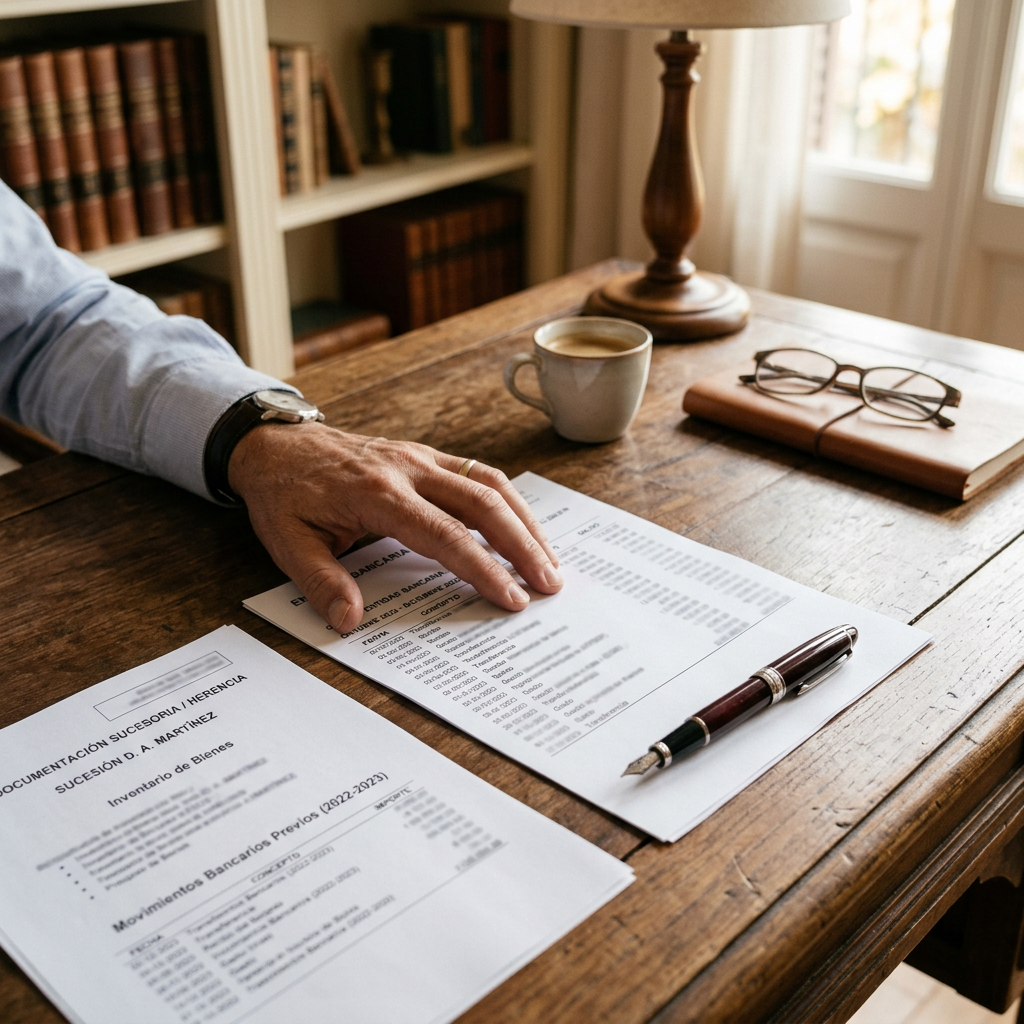
Cuando iniciamos la tramitación de una herencia, uno de los primeros datos que permiten conocer el patrimonio del fallecido es el que proporcionan las entidades bancarias: cuentas, productos financieros y saldos existentes a la fecha del fallecimiento.
Pero el saldo existente en ese momento no siempre refiere a la realidad.
En determinadas herencias, las verdaderas preguntas surgen precisamente al analizar qué ocurrió durante los meses o años anteriores.
Una cuenta que a fecha del fallecimiento presenta un determinado saldo pudo haber mantenido anteriormente una cantidad muy superior.
Pueden existir transferencias relevantes, retiradas de efectivo, disposiciones de fondos o movimientos realizados a favor de alguno de los futuros herederos o de terceras personas.
Y esos movimientos pueden adquirir especial relevancia cuando llega el momento de determinar correctamente el patrimonio hereditario y los derechos que corresponden a cada heredero.
Surge entonces una cuestión fundamental:
¿Puede un heredero conocer los movimientos bancarios realizados antes del fallecimiento?
El derecho de información del heredero existe, pero no es ilimitado
Ese derecho de información no se limita necesariamente a conocer cuánto dinero existía en las cuentas a fecha del fallecimiento.
En determinadas circunstancias puede resultar necesario conocer también movimientos anteriores, especialmente cuando existen dudas acerca de la composición del patrimonio hereditario, de determinadas disposiciones de fondos o de operaciones realizadas antes de la muerte.
Ahora bien, ello no significa que el heredero disponga de un derecho indiscriminado a reconstruir toda la vida bancaria del fallecido.
La solicitud debe estar suficientemente concretada, identificar el período cuya información se pretende obtener y responder a una finalidad razonable.
A dicha cuestión ya se ha pronunciado, El Banco de España, el cual considera que, los herederos pueden solicitar los movimientos correspondientes a un período temporal de aproximadamente un año anterior al fallecimiento; entre otras razones, por su posible incidencia en el cumplimiento de las obligaciones fiscales derivadas de la sucesión.
Pero si conviene hacer una precisión importante; ese período de un año no constituye un límite legal absoluto.
La necesidad de obtener información correspondiente a períodos anteriores puede plantearse en determinados supuestos, pero la procedencia y alcance de la solicitud dependerán de las circunstancias concurrentes y de la justificación que la sustente.
Por tanto, la cuestión no debería formularse o plantearse simplemente como interrogante respecto si los herederos pueden ver los movimientos bancarios anteriores al fallecimiento
La pregunta jurídicamente relevante es más precisa, se centraría; y en la debemos tener en consideración es; ¿Qué información puede solicitar un heredero, respecto de qué período y con qué finalidad?.
La cuestión, ciertamente se complica en el caso de constar una transferencia a otro heredero.
Aquí comienza, en muchas ocasiones, el verdadero problema.
Imaginemos que, al examinar los movimientos bancarios, aparece una transferencia de una cantidad relevante realizada meses antes del fallecimiento a favor de uno de los hijos.
¿Significa necesariamente que recibió una donación? No.
Es frecuente que, en este tipo de tramites, uno de los herederos, lo conceptue así, o bien por alguna refrencia, o bien por propio interés, evidentemente.
Por su parte, el movimiento bancario lo permite acreditar que se produjo un desplazamiento patrimonial, pero no determina por sí solo cuál fue la causa jurídica de ese desplazamiento.
Puede tratarse de una donación; obviamente, pero también del pago de una deuda, de la devolución de un préstamo, del reembolso de determinados gastos, de una operación patrimonial o responder a cualquier otra relación jurídica existente entre quien entregó y quien recibió el dinero.
Por ello, identificar la transferencia, sería el primer paso, para ello, sería además necesario y oportuno su importe, fecha, concepto, destinatario, documentación asociada y las circunstancias en las que se produjo.
Y, en su caso, poner todo ello en relación con el testamento y con el resto de operaciones patrimoniales realizadas por el causante.
¿Y si realmente fue una donación? ¿Qué consecuencias tiene en la herencia?
Identificar una transferencia o una salida de dinero de las cuentas del fallecido es solo el primer paso.
A partir de ahí habrá que determinar qué operación se realizó realmente, cuál fue su causa y qué efectos puede producir dentro de la sucesión.
Y que, no toda entrega de dinero tiene necesariamente la misma consideración jurídica y, aun cuando pueda acreditarse que existió una verdadera donación, todavía será preciso analizar cómo incide esa liberalidad en la herencia.
No es lo mismo colacionar una donación, que computarla para determinar las legítimas, imputarla a la porción hereditaria correspondiente o, llegado el caso, determinar si se trata de una liberalidad inoficiosa susceptible de reducción.
Se trata, por tanto de operaciones jurídicas diferentes, aunque puedan concurrir y relacionarse dentro de una misma sucesión.
Su aplicación dependerá de las circunstancias concretas de cada caso; así; quién recibió la atribución patrimonial, cuándo y en qué condiciones se produjo, la existencia y contenido del testamento, la posición de los legitimarios, la composición del caudal hereditario y las restantes relaciones patrimoniales existentes entre el causante y sus herederos.
Por eso, descubrir una transferencia puede ser el comienzo del análisis sucesorio, pero no necesariamente su conclusión.
Lo verdaderamente relevante será determinar qué ocurrió jurídicamente con ese dinero y qué consecuencias produce ahora en la herencia.
Debemos considerar que, una herencia no siempre empieza el día del fallecimiento
En algunas sucesiones basta con identificar los bienes existentes, determinar las obligaciones pendientes y proceder posteriormente a su partición y adjudicación.
En otras, sin embargo, conocer qué integra realmente el patrimonio hereditario y determinar los derechos de cada interesado exige analizar también determinados actos realizados en vida por el causante.
Y es precisamente aquí donde resulta especialmente importante evitar conclusiones precipitadas.
Ni toda transferencia constituye una donación, ni toda donación debe necesariamente reintegrarse a la herencia, ni toda disposición realizada en vida produce las mismas consecuencias sucesorias.
Antes de sostener que una determinada cantidad debe incorporarse al cálculo de la herencia, imputarse a un heredero, ser objeto de colación o, en su caso, reclamarse, será necesario estudiar la naturaleza de la operación, su causa, la documentación existente, las disposiciones testamentarias y su eventual incidencia sobre los derechos de los demás interesados.
Descubrir una transferencia puede ser el comienzo del análisis. No necesariamente su conclusión.
En materia sucesoria, no basta con saber que el dinero salió de una cuenta.
Lo verdaderamente importante es determinar por qué salió, a quién benefició y qué consecuencias jurídicas produce ahora en la herencia.
Una buena defensa jurídica no comienza en el juzgado.
Empieza mucho antes.
 alvarezprietoabogados.blog
